
-
瑞幸拿下中东10亿美元:出海从谨慎到提速
9月10日穆巴达拉10亿美元战略投资瑞幸,上半年营收278.81亿,全球3.6万店海外仅223家。
-
Gelato成茶饮第二曲线:122亿赛道集体下注
Gelato市场规模已达122亿元、年复合增17.6%,毛利约65%-70%,茶饮品牌密集入局。
-
茶饮万店见顶:营收涨9%,净利反降2.7%
六家上市茶饮营收增9%、净利反降2.7%,全行业一年闭店11万家,规模不再等于业绩。
-
霸王茶姬改抽GMV17%:加盟逻辑被重写
霸王茶姬取消固定加盟费、改收GMV17%综合服务费,新茶饮从卖规模转向卖效率。
-
挪瓦咖啡店中店寄生:两年从2000冲万店
挪瓦咖啡C轮数亿元、2026餐饮最大单笔融资,借美宜佳3600+店做店中店冲万店。
-
瑞幸获10亿美元战略投资:咖啡下半场
阿布扎比穆巴达拉携手大钲资本对瑞幸战略投资约10亿美元,看好中国咖啡市场扩容与全球门店超3.6万家。
-
蜜雪冰城利润首降14.7%:从高速转高质
蜜雪集团上半年收入152亿增2.3%、利润23亿降14.7%,门店超6.3万,管理层提出由高速发展转向高质发展。
-
沪上阿姨茶咖双轮:咖啡嵌早餐、出海61家
沪上阿姨确立茶咖双轮战略,咖啡嵌入早餐场景,海外门店达61家,供应链先行稳健出海。
-
霸王茶姬调整年:GMV降4.6%、直营增644家
霸王茶姬全球门店7639家但GMV降4.6%,直营一年增644家,创始人定义2026为调整稳定之年。
-
茶饮卷向早餐、全员卖咖啡:防御性内卷升级
霸王茶姬上海7店开卖5元茶叶蛋切入中式早餐,蜜雪甜啦啦华莱士涌入现磨咖啡,茶饮防御性竞争白热化。
-
咖啡价格战落幕:9.9退潮,分层竞争开场
库迪瑞幸先后收缩9.9促销,咖啡从规模竞赛转向高质量分层,同质化与供应链效率成新胜负手。
-
9.9元价格战退潮,咖啡赛道进入分层竞争
9.9元补贴退潮,咖啡形成高端、大众、平价三档价格带闭环,效率与品质成新赛点。
-
抹茶与龙井成春季风味双核,中国抹茶从原料走向品牌
2026年3月茶饮报告显示,抹茶与龙井成春季风味双核,中国抹茶正从原料供应转向品牌输出。
-
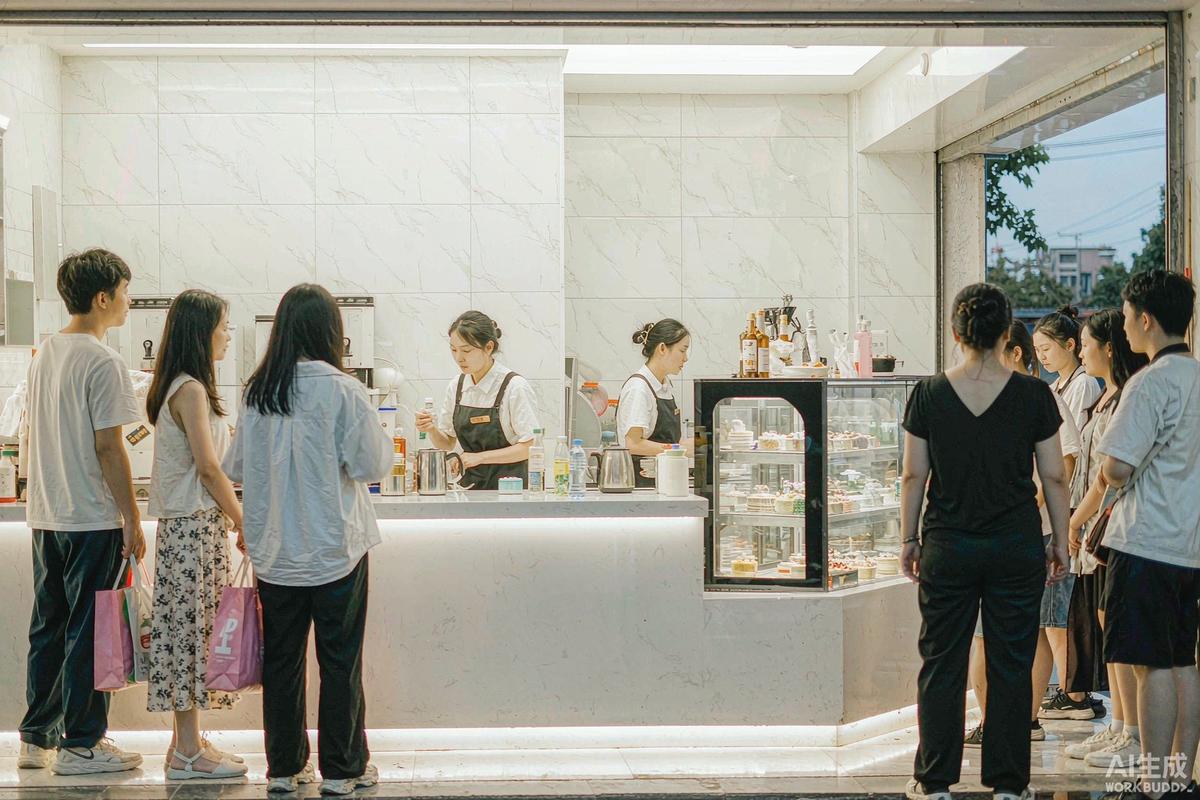
县域咖啡增速超50%,下沉市场成主战场
3至5线城市咖啡增速普遍超30%甚至破50%,茶饮同步下沉;万店品牌把县域视为第二增长曲线。
-
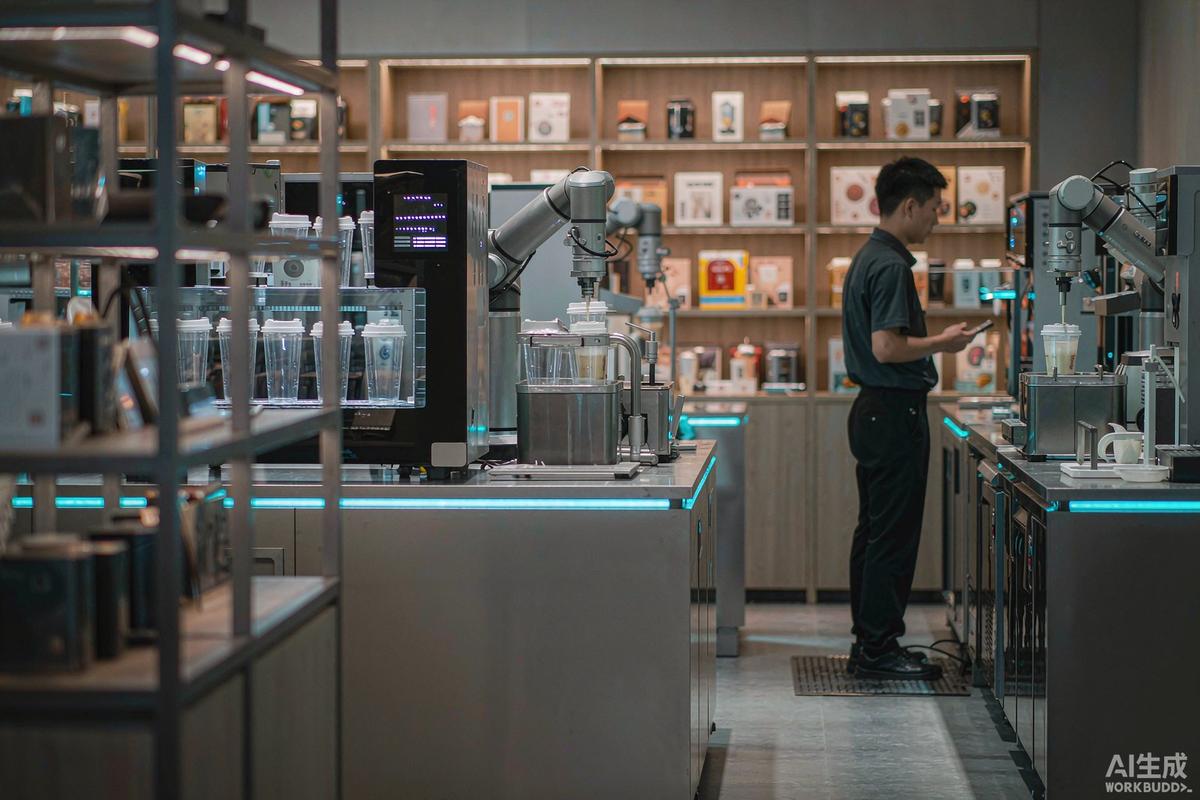
茶饮门店上智能设备,单台5万员工减半
霸王茶姬、古茗等试点智能设备,人工成本大降、人效翻倍;头部品牌集体押注智能化应对成本革命。
-
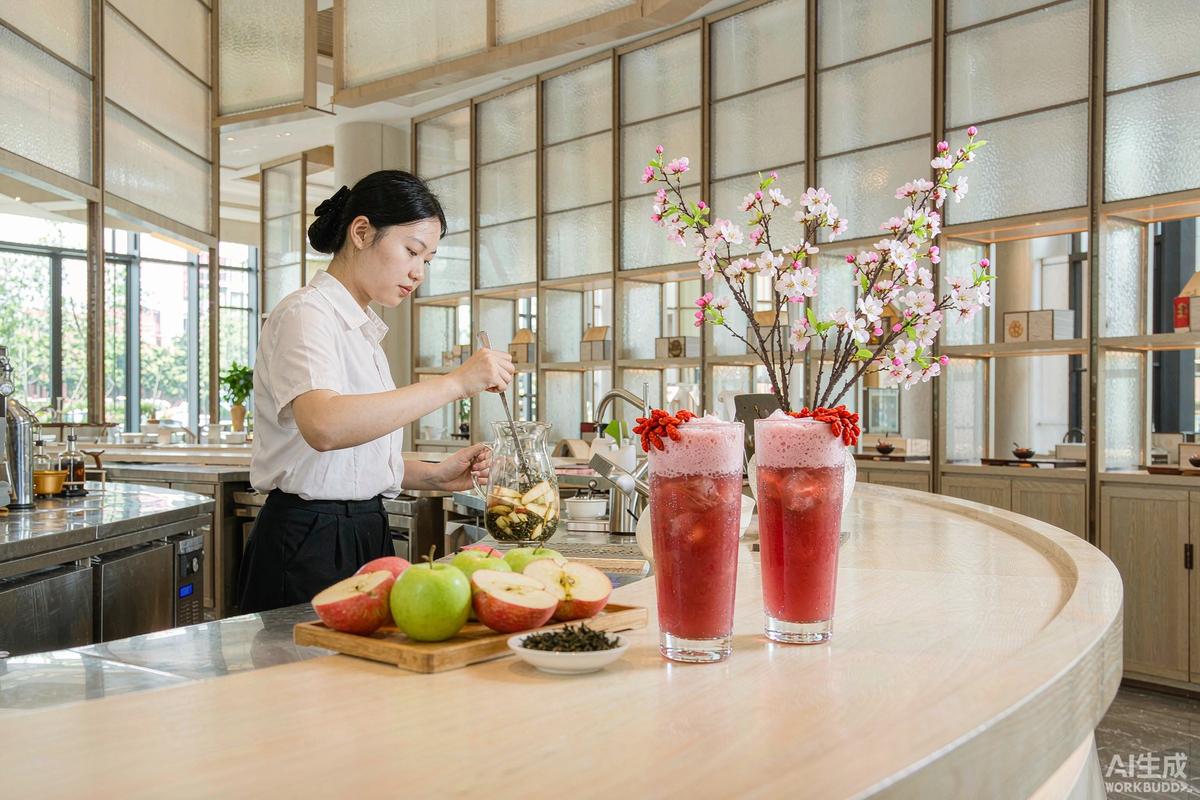
古茗的"苹果大红袍"刷屏了!新茶饮的茶特调越来越火
当水果茶内卷到极致,茶底本身重新成为创新的主战场。
-
在欧美大杀四方的贡茶,被卖了
一笔交易背后,是茶饮全球化路径的重新评估。
-
区域茶饮研究报告:三四线城市的奶茶战争
蜜雪之外,区域品牌靠什么守住自己的一亩三分地?
-
夏送清凉冬送暖!书亦烧仙草连续 6 年为城市守护者撑起"关爱伞"
公益不是成本,是品牌长期主义的表达方式。
-
小镇青年的咖啡生意:县城咖啡馆生存实录
9.9 元咖啡打不到的小镇,藏着另一种盈利模型。
新茶饮、咖啡赛道的品牌与产品创新